令和4年度 春期 ITストラテジスト試験 午前II 問20
キャッシュフロー計算書における,営業活動によるキャッシュフローは何万円か。
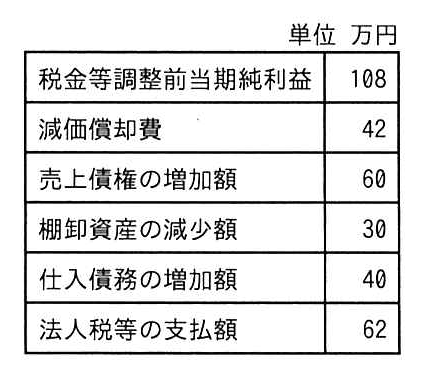
図の説明テキスト
単位 万円
| 税金等調整前当期純利益 | 108 |
| 減価償却費 | 42 |
| 売上債権の増加額 | 60 |
| 棚卸資産の減少額 | 30 |
| 仕入債務の増加額 | 40 |
| 法人税等の支払額 | 62 |
解答・解説
正解: ウ. 98
キャッシュフロー計算書における、間接法を用いた営業活動によるキャッシュフローは、税金等調整前当期純利益を出発点として、現金収支を伴わない項目や営業活動に関わる資産・負債の増減額を加減算して求めます。
図表のデータを用いた具体的な計算手順は以下の通りです。
- 税金等調整前当期純利益: 万円
- 減価償却費: 現金支出を伴わない費用であるため、加算します(万円)。
- 売上債権の増加額: 利益には計上されていますが現金をまだ回収していないため、減算します(万円)。
- 棚卸資産の減少額: 在庫が減少して現金化された、あるいは現金支出を伴わずに売上原価となったため、加算します(万円)。
- 仕入債務の増加額: 費用として計上されていますが現金をまだ支払っていないため、加算します(万円)。
- 法人税等の支払額: 実際の現金支出であるため、減算します(万円)。
これらの数値を合計して、営業活動によるキャッシュフローを求めます。
(万円)
したがって、営業活動によるキャッシュフローは万円となります。
各選択肢の解説
- ア:誤り。正しい計算結果は万円であり、万円ではありません。項目の加減算を誤っています。
- イ:誤り。正しい計算結果は万円であり、万円ではありません。項目の加減算を誤っています。
- ウ:正解。正しく計算した結果である万円と一致します。
- エ:誤り。正しい計算結果は万円であり、万円ではありません。項目の加減算を誤っています。