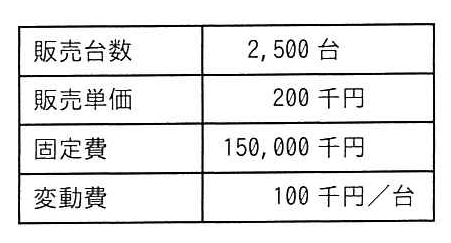
解法のポイント
本問は、損益分岐点分析(CVP分析)を用いて目標利益を達成するための必要販売台数を求める問題です。営業利益は以下の基本式で求められます。
営業利益=売上高−変動費−固定費
営業利益=(販売単価−変動費単価)×販売台数−固定費
ここで、(販売単価−変動費単価) は 限界利益単価(1台販売するごとに得られる固定費回収と利益獲得のための額)と呼ばれます。
必要な計算手順
今年度の数値を把握する
表から販売台数 2,500 台、販売単価 200 千円、変動費単価 100 千円/台、固定費 150,000 千円を読み取り、今年度の営業利益を計算します。
今年度の営業利益=(販売単価−変動費単価)×販売台数−固定費
(200−100)×2,500−150,000=100,000 千円
来年度の数値を算出する
- 来年度の販売単価 = 今年度の販売単価×0.95 (5% 低下)
- 来年度の固定費 = 今年度の固定費×1.05 (5% 増加)
- 変動費単価は変化しないため、来年度の限界利益単価は (来年度の販売単価−変動費単価) となります。
目標販売台数を求める
来年度に必要な販売台数を x と置くと、今年度と同じ営業利益を確保するためには以下の等式を満たす必要があります。
(来年度の販売単価−変動費単価)×x−来年度の固定費=今年度の営業利益
これを x について解き、小数点以下を切り上げることで最低必要販売台数を求めます。
x=来年度の販売単価−変動費単価今年度の営業利益+来年度の固定費
来年度の販売単価は 200×0.95=190 千円、固定費は 150,000×1.05=157,500 千円なので、x=190−100100,000+157,500=2,861.1⋯ となり、小数点以下を切り上げて 2,862台 です。
各選択肢の解説
- ア (2,575): 誤り。販売単価の低下を反映し忘れた場合の数値です((100,000+157,500)÷(200−100)=2,575)。
- イ (2,750): 誤り。条件の反映を誤った場合の数値です(今年度の販売台数を 5%+5%=10% 増やした 2,500×1.1=2,750 と一致します)。
- ウ (2,778): 誤り。固定費の増加を反映し忘れた場合の数値です((100,000+150,000)÷(190−100)=2,777.7⋯ を切り上げ)。
- エ (2,862): 正解。来年度の条件(固定費5%増、販売単価5%減)を正しく反映し、今年度と同額の営業利益を確保するために必要な正しい最低販売台数です。