令和4年度 秋期 応用情報技術者試験 午前 問77
テクノロジ基礎理論
表の製品甲と乙とを製造販売するとき,年間の最大営業利益は何千円か。ここで,甲と乙の製造には同一の機械が必要であり,機械の年間使用可能時間は延べ 10,000 時間,年間の固定費総額は 10,000 千円とする。また,甲と乙の製造に関して,機械の使用時間以外の制約条件はないものとする。
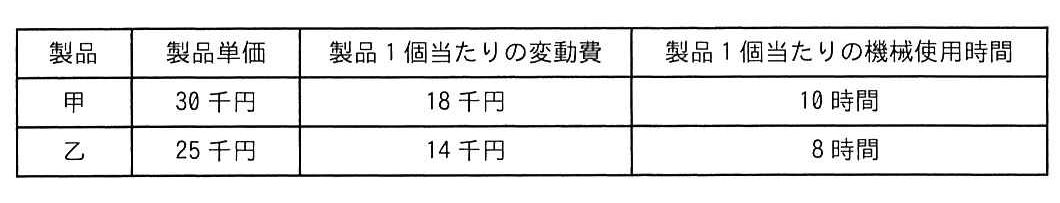
図の説明テキスト
| 製品 | 製品単価 | 製品1個当たりの変動費 | 製品1個当たりの機械使用時間 |
|---|---|---|---|
| 甲 | 30 千円 | 18 千円 | 10 時間 |
| 乙 | 25 千円 | 14 千円 | 8 時間 |
解答・解説
正解: イ. 3,750
問題の概要と解法の考え方
この問題は、限られた経営資源(ここでは機械の稼働時間)を有効活用して利益を最大化するプロダクトミックスに関する問題です。
利益を最大化するためには、単純な1個あたりの利益ではなく、制約となっている資源(機械1時間)当たりの限界利益(販売価格 - 変動費)が最も大きい製品を優先して製造することが重要です。
解法のステップ
限界利益の算出
各製品の1個あたりの限界利益を計算します。制約条件(機械1時間)当たりの限界利益の算出
各製品について、機械1時間当たりの限界利益を計算します。生産優先順位の決定と生産量の配分
機械1時間当たりの限界利益が大きい製品を優先し、その製品の需要上限に達するまで機械の時間を割り当てます。
機械の年間使用可能時間(10,000時間)から優先製品に用いた時間を差し引き、残りの時間でもう一方の製品を製造します。限界利益総額と営業利益の算出
各製品の生産数量に1個当たりの限界利益を乗じて合計し、限界利益総額を求めます。
最後に、限界利益総額から年間の固定費総額を差し引き、最大営業利益を算出します。
正解の導出
設問の表で与えられる具体的な数値を用いて上記のステップで最適生産量の配分を行うと、限界利益の総額は 13,750千円 となります。
ここから年間の固定費総額 10,000千円 を差し引くことで、年間の最大営業利益が求められます。
したがって、正解は イ(3,750)となります。
各選択肢の解説
- ア: 誤り。機械1時間あたりの限界利益を考慮せず、優先順位を誤って生産配分をした場合などに導かれる数値です。
- イ: 正解。制約条件を考慮して最適な生産配分を行い、限界利益総額から固定費を差し引いた正しい最大営業利益です。
- ウ: 誤り。固定費の減算を一部忘れた場合や、生産計画の計算過程にミスがある場合に導かれる数値です。
- エ: 誤り。機械の使用可能時間(10,000時間)の制約を無視し、両製品を需要上限まで全量製造できたと仮定した場合など、制約条件の適用を忘れた場合に導かれる数値です。