令和5年度 ITパスポート試験 問13
ストラテジ会計・財務損益分岐点・原価計算
ある製品の今月の売上高と費用は表のとおりであった。販売単価を1,000円から800円に変更するとき,赤字にならないためには少なくとも毎月何個を販売する必要があるか。ここで,固定費及び製品1個当たりの変動費は変化しないものとする。
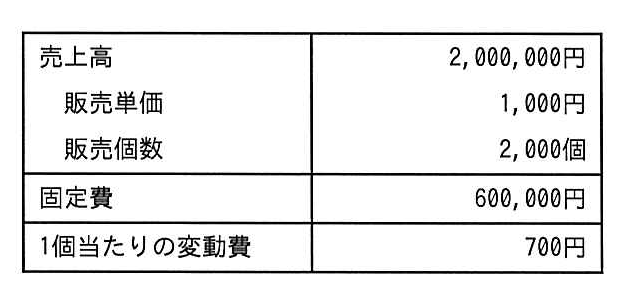
図の説明テキスト
| 項目 | 金額・数量 |
|---|---|
| 売上高 | 2,000,000円 |
| 販売単価 | 1,000円 |
| 販売個数 | 2,000個 |
| 固定費 | 600,000円 |
| 1個当たりの変動費 | 700円 |
解答・解説
正解: エ. 6,000
赤字にならないための販売個数、つまり損益分岐点販売個数を求める問題です。利益がゼロ(売上高と総費用が等しい状態)になる販売個数を計算します。
条件の整理
表に記載されている条件と、問題文で指定された変更点は以下の通りです。
- 新しい販売単価: 800円
- 固定費: 600,000円(変化しない)
- 1個当たりの変動費: 700円(変化しない)
損益分岐点販売個数の計算
販売個数を 個としたとき、売上高と総費用は次のように表せます。
- 売上高 =
- 総費用 = 固定費 + 変動費 =
赤字にならないためには、売上高が総費用以上である必要があります(売上高 総費用)。
この不等式を解きます。
したがって、赤字にならないためには少なくとも 6,000個 を販売する必要があります。
各選択肢の解説
- ア (2,400): 誤り。誤った計算手順による数値です。
- イ (2,500): 誤り。変更前の売上高(2,000,000円)を新しい販売単価(800円)で割った値()であり、費用の変化を考慮していません。
- ウ (4,800): 誤り。誤った計算手順による数値です。
- エ (6,000): 正解。上記の計算の通り、赤字にならないための最低販売個数です。