令和7年度 秋期 応用情報技術者試験 午前 問77
ストラテジ会計・財務損益分岐点・原価計算
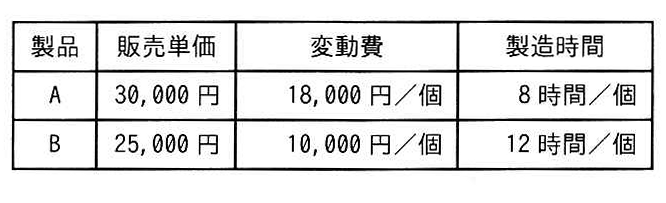
表のような製品A, Bを製造, 販売する場合, 考えられる利益は最大で何円になるか。ここで, 機械の年間使用可能時間は延べ15,000時間とし, 年間の固定費は製品A, Bに関係なく15,000,000円とする。
図の説明テキスト
| 製品 | 販売単価 | 変動費 | 製造時間 |
|---|---|---|---|
| A | 30,000円 | 18,000円/個 | 8時間/個 |
| B | 25,000円 | 10,000円/個 | 12時間/個 |
解答・解説
正解: イ. 7,500,000
限界利益とは
限界利益とは、売上高から変動費を差し引いた額のことです。最終的な営業利益は、限界利益の合計(総限界利益)から固定費を差し引いて求めます。
正解の根拠
- 製品1個あたりの限界利益を求めます。限界利益は「販売単価 - 変動費」で計算します。
- 製品A:
- 製品B:
- 機械の年間使用可能時間(15,000時間)を有効に使うため、機械1時間あたりの限界利益を計算し、生産効率を比較します。
- 製品A:
- 製品B:
- 機械1時間あたりの限界利益が大きい製品Aのみを製造することが、利益を最大化する条件となります。年間に製造できる製品Aの個数を計算します。
- 製品Aを1,875個製造したときの総限界利益から、固定費を差し引いて最大の利益を求めます。
- 総限界利益:
- 利益:
したがって、考えられる利益は最大で7,500,000円となります。
各選択肢の解説
- ア: 製品Bのみを製造した場合の利益であるため誤りです。()
- イ: 正解です。
- ウ: 正しく利益を最大化した計算結果と異なるため誤りです。
- エ: 製品Bのみを製造した場合の総限界利益であり、固定費を差し引いていないため誤りです。()